
La tarifa plana de autónomos es una bonificación del Régimen Especial de Trabajadores Autónomos (RETA) que permite a los nuevos trabajadores por cuenta propia pagar una cuota reducida a la Seguridad Social durante sus primeros meses de actividad. Actualmente, el importe base bonificado es de 80 € al mes. A esta cifra, la Tesorería General de la Seguridad Social (TGSS) añade la cotización obligatoria del Mecanismo de Equidad Intergeneracional (MEI), fijada en el 0,90 % para el ejercicio actual, lo que sitúa la liquidación mensual efectiva en 88,64 €.
A quién aplica:
- Personas físicas que causen alta inicial en el RETA.
- Personas que no hayan estado de alta en el RETA en los últimos 2 años.
- Socios trabajadores de sociedades de capital (autónomos societarios) y trabajadores autónomos con empleados a su cargo, siempre que cumplan las condiciones generales de acceso.
Cuándo no aplica:
- Autónomos colaboradores (familiares del titular).
- Profesionales que hayan disfrutado previamente de la bonificación y no hayan acumulado un periodo mínimo de 3 años continuados de baja en la Seguridad Social.
- Solicitantes con deudas pendientes de pago con la Agencia Tributaria o con la Seguridad Social en la fecha del alta.
Cuánto se paga con la tarifa plana de autónomos
Durante los primeros 12 meses naturales completos desde la fecha de efectos del alta, el profesional abona la cuota fija reducida. La cotización cubre las contingencias comunes y profesionales, pero excluye la aportación voluntaria u obligatoria por cese de actividad y formación profesional.
La siguiente tabla sintetiza la estructura de costes y tramos según la duración del alta:
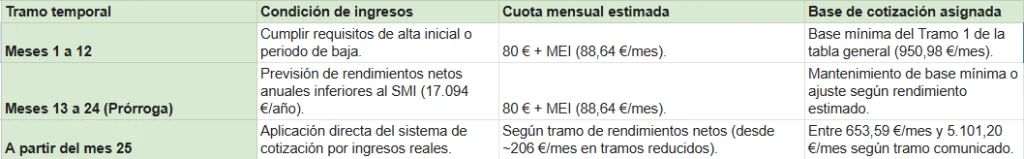
viso sobre el calendario de cobro: Si la fecha de efectos del alta no coincide con el primer día del mes, la cuota del primer mes se calcula de forma proporcional a los días naturales en alta, aunque el cómputo de los 12 meses naturales completos arranca el primer día del mes siguiente.
Requisitos para acceder a la tarifa plana de autónomos
La concesión de la bonificación no es discrecional, sino que depende del cumplimiento estricto del artículo 38 ter del Texto Refundido de la Ley General de la Seguridad Social (LGSS).
Para que la TGSS tramite el descuento automáticamente, el expediente debe cumplir los siguientes puntos:
- Inexistencia de alta previa reciente: No haber figurado en el RETA en los 24 meses inmediatamente anteriores. En caso de haber sido beneficiario de esta misma bonificación en una etapa previa por cuenta propia, el plazo exigido sin alta se eleva a 36 meses (3 años).
- Ausencia de descubierto deudas: Estar al corriente de pago de todas las obligaciones tributarias con la Hacienda estatal o foral y de las cuotas con la Tesorería de la Seguridad Social. Un solo descubierto en vía ejecutiva extingue el derecho a la bonificación para ese periodo.
- No figurar como autónomo colaborador: La figura regulada para familiares hasta segundo grado que conviven y trabajan con el titular del negocio queda expresamente excluida de este beneficio.
- Solicitud simultánea en el alta: Declarar la voluntad de acogerse a la bonificación en el formulario de alta simplificada a través de la plataforma Importass.
Prórroga del segundo año: condiciones para extender la cuota reducida
La tarifa plana de autónomos dura 12 meses por defecto. No obstante, el sistema permite extender la bonificación durante 12 meses adicionales (del mes 13 al mes 24).
El requisito técnico para consolidar la prórroga es formular una declaración responsable en la que se prevea que los rendimientos económicos netos anuales del ejercicio no superarán el Salario Mínimo Interprofesional (SMI) en cómputo anual. Para el periodo actual, el SMI anual de referencia fijado por el Real Decreto 126/2026 asciende a 17.094 € (equivalente a 1.221 € mensuales en 14 pagas).
Cálculo de los rendimientos netos:
Para comprobar si cumples el umbral, debes aplicar la siguiente fórmula fiscal:
$$\text{Rendimiento Neto} = \text{Ingresos íntegros de la actividad} – \text{Gastos fiscalmente deducibles} – \text{Deducción del 5\% por gastos de difícil justificación}$$
Si el importe proyectado resultante es inferior a 17.094 €/año, debes solicitar formalmente la prórroga antes del vencimiento del mes 12 a través del trámite habilitado en el portal Importass. Si la Seguridad Social comprueba posteriormente mediante el cruce de datos con la Agencia Tributaria que tus rendimientos superaron el SMI, procederá a la regularización de cuotas con el correspondiente reclamo de diferencias.
Cómo solicitar la tarifa plana de autónomos en Importass
La tramitación se realiza íntegramente por vía telemática. Es imprescindible tramitar antes el alta en la Agencia Tributaria mediante la declaración censal (Modelo 036 o 037) o hacerlo de forma simultánea a través de un Punto de Atención al Emprendedor (PAE).
El procedimiento administrativo consta de los siguientes pasos:
- Acceso al portal oficial: Entra en Importass (portal de la Tesorería General de la Seguridad Social) e identifícate mediante Certificado Digital, DNI electrónico o Cl@ve PIN.
- Selección del trámite: Selecciona la categoría «Altas, bajas y modificaciones» y pulsa sobre «Alta en trabajo autónomo».
- Introducción de datos de actividad: Indica la fecha de inicio de la actividad, el código IAE correspondiente y el domicilio de la actividad.
- Opción de cotización: Al seleccionar la base de cotización, indica que deseas acogerte a la cuota reducida por inicio de actividad.
- Aportación de datos bancarios: Introduce la cuenta IBAN donde se domiciliará el cobro bancario el último día hábil de cada mes.
- Firma y obtención de resolución: Confirma la declaración, firma digitalmente y descarga la resolución de alta en el RETA. Verifica que en el documento PDF figure expresamente la condición de bonificado.
Colectivos especiales y bonificaciones autonómicas (Cuota Cero)
Existen casuísticas en las que la tarifa plana de autónomos amplía su duración o se combina con ayudas de carácter autonómico:
Discapacidad, víctimas de violencia de género o de terrorismo
Los trabajadores autónomos con un grado de discapacidad igual o superior al 33 %, así como las víctimas de violencia de género o de terrorismo, disfrutan de un esquema especial:
- Primeros 24 meses: Cuota reducida de 80 €/mes + MEI.
- Meses 25 a 36: Cuota fija de 160 €/mes + MEI.
Zonas rurales y municipios pequeños
Los autónomos que establezcan su domicilio fiscal y la sede real de su actividad en municipios de menos de 5.000 habitantes pueden mantener la tarifa reducida durante 36 meses continuados, previa acreditación del padrón y de la afección del local.
Bonificaciones regionales: la «Cuota Cero»
Diversas Comunidades Autónomas (como Andalucía, Madrid, Murcia, Galicia, Baleares, Rioja, Aragón o Castilla y León) aplican programas de subvención regional conocidos como «Cuota Cero». Bajo esta modalidad, el gobierno regional reintegra al profesional el 100 % del importe abonado a la Seguridad Social durante el primer año (y extensible al segundo si se mantiene la prórroga). El abono se realiza mediante reembolso a posteriori tras presentar la solicitud en la consejería correspondiente.
Situaciones de pluriactividad
Si trabajas simultáneamente por cuenta ajena a tiempo completo o parcial y te das de alta en el RETA, debes elegir formalmente entre aplicarte la tarifa plana de autónomos o acogerte a las bonificaciones por pluriactividad del artículo 313 de la LGSS. Esta última opción ofrece un descuento sobre la base de cotización durante 36 meses y la devolución de oficio del exceso de cotización cuando la suma de aportaciones en ambos regímenes supere el tope anual fijado (17.323,68 €). Ambas bonificaciones son incompatibles entre sí, por lo que no pueden acumularse.
Régimen posterior: qué ocurre al finalizar la tarifa plana
Una vez superado el periodo de bonificación (12, 24 o 36 meses según corresponda), la tarifa plana de autónomos finaliza automáticamente. A partir del mes subsiguiente, la cuota pasa a calcularse mediante el sistema de cotización por ingresos reales fijado en el Real Decreto-ley 13/2022.
Para evitar regularizaciones con recargo, el autónomo debe comunicar sus previsiones de rendimientos netos a través del servicio «Modificación de datos de cotización» en Importass. La Seguridad Social asignará el tramo de cuota mensual correspondiente entre la tabla reducida y la tabla general, ajustando el recibo a la realidad económica del negocio.
Preguntas frecuentes
¿Puedo solicitar la tarifa plana si me doy de alta como autónomo societario?
Sí, los socios trabajadores que constituyan o se incorporen a una sociedad mercantil tienen derecho a aplicarse la tarifa plana en las mismas condiciones y cuantías que un autónomo individual. La única diferencia radica en que, una vez agotada la bonificación, su base mínima de cotización no podrá ser inferior al suelo fijado para el grupo 7 del Régimen General (1.424,40 €/mes).
¿Qué ocurre con la tarifa plana si me retraso en el pago de un recibo mensual?
Si la Seguridad Social no puede cobrar la cuota el último día hábil del mes por falta de saldo o error bancario, perderás el derecho a la bonificación en esa mensualidad concreta. Deberás abonar la cuota integra ordinaria sin descuento, junto con el recargo correspondiente (10 % o 20 % según el plazo de subsanación). Una vez regularizado el descubierto, recuperarás el descuento para los meses restantes, pero el tiempo consumido no se recupera.
¿Es obligatorio mantener el alta ininterrumpida durante los 12 meses?
Sí. Si te das de baja en el RETA antes de cumplir el primer año, la tarifa plana se extingue inmediatamente. Si decides volver a darte de alta en el futuro, no podrás reanudar el periodo que te quedaba pendiente y tendrás que esperar un periodo de 3 años de baja continuada para volver a solicitarla.