
La cuota de autónomos en España varía según tus ingresos reales netos, con una horquilla de cuotas mensuales que parte de los 205 € para los tramos de menores rendimientos y supera los 600 € en las bases más altas. Si te das de alta por primera vez, puedes acceder a la tarifa plana estatal de 80 € mensuales (más el recargo del MEI).
¿A quién aplica?
A todas las personas físicas dadas de alta en el Régimen Especial de Trabajadores Autónomos (RETA), incluidos autónomos societarios, comuneros y profesionales colegiados no acogidos a mutualidad alternativa.
¿Cuándo no aplica?
No aplica a trabajadores por cuenta ajena que no realicen actividades económicas por cuenta propia, ni a profesionales que coticen exclusivamente en una mutualidad de previsión social alternativa al RETA autorizada por su colegio profesional.
Cómo se calcula la cuota de autónomos según los ingresos reales
El sistema de cotización del RETA obliga a los trabajadores por cuenta propia a cotizar en función de su rendimiento neto anual proyectado. Para calcular tu base imponible exacta de cotización, debes aplicar la fórmula fijada por la Seguridad Social:
- Rendimiento neto previo: Calcula tus ingresos íntegros procedentes de la actividad económica y resta los gastos fiscalmente deducibles según la normativa del IRPF.
- Deducción por gastos genéricos: Sobre ese rendimiento neto, resta un 7 % adicional si eres autónomo persona física, o un 3 % si cotizas como autónomo societario.
- Promedio mensual: Divide el resultado anual entre 12 meses para ubicarte en uno de los 15 tramos de cotización oficial.
Sobre la base de cotización elegida dentro de tu tramo, la Tesorería General de la Seguridad Social (TGSS) aplica un tipo de cotización global del 31,4 %. Este porcentaje cubre:
- Contingencias comunes: 28,30 %
- Contingencias profesionales: 1,30 %
- Cese de actividad: 0,90 %
- Formación profesional: 0,10 %
- Mecanismo de Equidad Intergeneracional (MEI): 0,90 %
Tramos de cotización y cuotas aplicables
La tabla de cotizaciones vigente distingue entre la tabla reducida (para ingresos inferiores al Salario Mínimo Interprofesional) y la tabla general. A continuación se detallan las bases mínimas y las cuotas resultantes para cada tramo de rendimiento neto mensual:
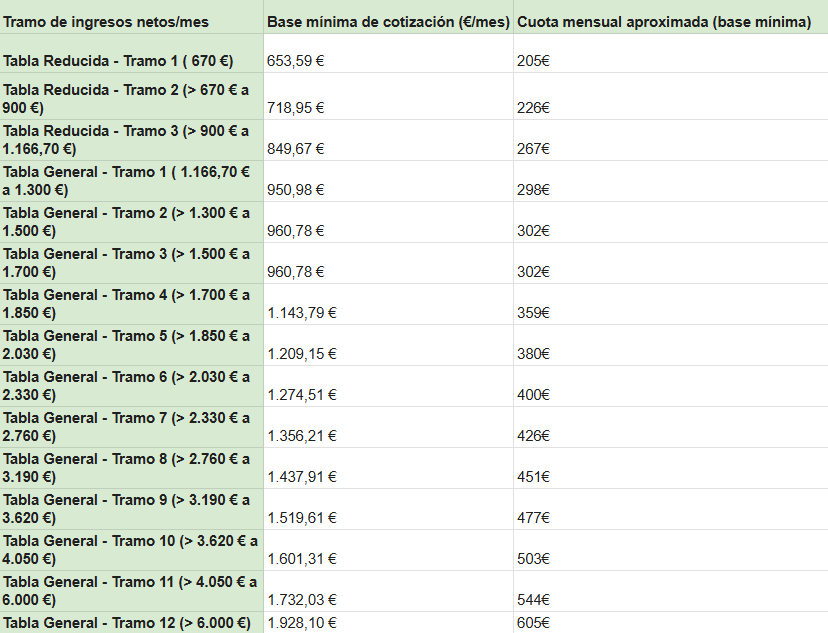
Nota: Las cuotas exactas pueden variar levemente en la liquidación final según el sumatorio de decimales y contingencias específicas de cada actividad laboral.
Tarifa plana y bonificaciones autonómicas
Si inicias tu actividad por primera vez o no has estado dado de alta en el RETA en los últimos 2 años (3 años si disfrutaste anteriormente de bonificación), tienes derecho a la tarifa plana nacional:
- Primeros 12 meses: Pago fijo de 80 € mensuales de cuota base, a la que se suma el porcentaje del MEI (0,9 %), situando el importe total cobrado en unos 88,64 €/mes.
- Segundos 12 meses: Puedes mantener la tarifa reducida únicamente si justificas que tus ingresos netos anuales no superan el Salario Mínimo Interprofesional. Si sobrepasas el SMI, pasarás a cotizar obligatoriamente según el tramo de ingresos que te corresponda.
Bonificaciones y Cuota Cero autonómica
Diversas Comunidades Autónomas (como Andalucía, Madrid, Murcia, La Rioja, Baleares, Cantabria, entre otras) disponen de la denominada Cuota Cero. Mediante esta ayuda, el gobierno autonómico reintegra el 100 % del importe de las cuotas pagadas durante el primer año (y extensible al segundo en supuestos de bajos ingresos) a los nuevos trabajadores por cuenta propia inscritos en su territorio.
Comunicación de previsiones, regularización y cambios de base
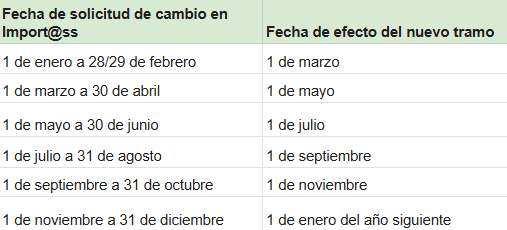
La Seguridad Social exige que comuniques tus previsiones de rendimientos netos al inicio del año o al darte de alta. Si tus ingresos varían durante el ejercicio económico, puedes modificar tu base de cotización hasta 6 veces al año a través del portal Import@ss.
Procedimiento de regularización anual
Al finalizar el año natural y tras la presentación de la Declaración de la Renta, la Agencia Tributaria cruza de forma automatizada los datos fiscales reales con la TGSS.
- Si cotizaste de más: La Seguridad Social te devolverá de oficio el exceso cobrado antes del 31 de mayo del ejercicio posterior.
- Si cotizaste de menos: Recibirás una notificación para abonar la diferencia en el plazo establecido sin recargo, siempre que pagues en fecha.
Preguntas frecuentes
¿Qué ocurre si cambio de tramo y al final de año gano menos de lo previsto?
Si ingresas menos de la estimación comunicada a la Seguridad Social, la Tesorería General de la Seguridad Social te devolverá de oficio el importe cotizado en exceso tras cruzar los datos definitivos de la campaña de la Renta con la Agencia Tributaria.
¿Cuánto es la cuota de autónomos societarios?
Los autónomos societarios disponen de una deducción reducida por gastos genéricos del 3 % (en lugar del 7 %) y cuentan con una base mínima fijada en 1.000 €/mes cuando han permanecido de alta más de 90 días en el año, lo que establece su cuota mínima en torno a los 314 € mensuales.
¿Puedo cambiar de base de cotización si mis ingresos fluctúan durante el año?
Sí, puedes modificar tu base de cotización y tu cuota mensual hasta 6 veces al año desde la plataforma online Import@ss de la Seguridad Social para adaptar tus pagos a tus ingresos reales.