
La Renta Directa (régimen de estimación directa en el IRPF) es el sistema fiscal donde pagas impuestos en función de tu beneficio real (ingresos ajustados menos gastos deducibles). Se aplica de forma predeterminada a la inmensa mayoría de autónomos en España, requiriendo el control de libros registros y pagos a cuenta con el modelo 130.
¿A quién aplica y cuándo no aplica?
- A quién aplica: A la mayoría de trabajadores autónomos y profesionales independientes en España que desarrollen una actividad económica y no tributen por módulos.
- Cuándo no aplica: No aplica a trabajadores por cuenta ajena (cuya renta procede únicamente de nómina) ni a autónomos acogidos al régimen de estimación objetiva (módulos), salvo renuncia explícita a estos últimos.
Qué es la Renta Directa y cuáles son sus modalidades
Cuando hablamos de «Renta Directa», nos referimos al régimen de estimación directa del Impuesto sobre la Renta de las Personas Físicas (IRPF) gestionado por la Agencia Tributaria (AEAT). A diferencia del sistema de módulos donde se paga una cantidad fija en función de parámetros como los metros del local o la potencia contratada, la estimación directa calcula el rendimiento neto según tus resultados económicos reales: Ingresos computables menos Gastos deducibles.
La normativa española contempla dos modalidades principales dentro del método de estimación directa:
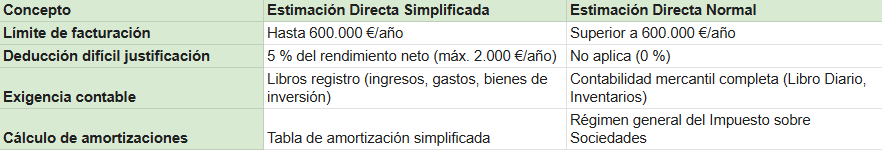
- Estimación Directa Simplificada: Es la modalidad en la que tributa la gran mayoría de trabajadores por cuenta propia. Se aplica si la cifra de negocios del ejercicio anterior no supera los 600.000 € anuales para el conjunto de tus actividades. Permite deducir los gastos reales debidamente justificados y añadir una deducción del 5 % en concepto de gastos de difícil justificación (sobre el rendimiento neto previo, con un tope de 2.000 € anuales).
- Estimación Directa Normal: Obligatoria si la facturación anual del conjunto de tus actividades excede de los 600.000 € en el año anterior o si renuncias expresamente a la modalidad simplificada. Exige una contabilidad adaptada al Código de Comercio y no admite el porcentaje a tanto alzado de gastos de difícil justificación.
Obligaciones trimestrales: El pago a cuenta con el Modelo 130
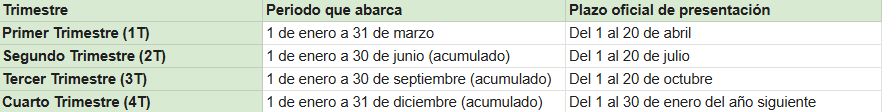
Tributar en Renta Directa implica presentar liquidaciones trimestrales a la Agencia Tributaria. El instrumento principal para ello es el Modelo 130, mediante el cual ingresas a cuenta un 20 % sobre el beneficio neto acumulado del año (ingresos menos gastos) a fecha de cada trimestre.
¿Estás obligado a presentar el modelo 130?
No todos los autónomos en estimación directa deben cumplimentar este modelo. Depende de tu volumen de retenciones:
- Exención del modelo 130: Si al menos el 70 % de tus ingresos del año anterior llevaron retención de IRPF en factura (habitual cuando facturas principalmente a empresas o profesionales en España), no estás obligado a presentar el modelo 130.
- Obligación de presentar: Si facturas a clientes particulares (B2C), a empresas extranjeras sin sede fiscal en España o no alcanzas el límite del 70 % retenido, deberás presentar el modelo 130 cada trimestre de forma obligatoria.
Gastos deducibles en la estimación directa
Uno de los aspectos más determinantes en el cálculo de la Renta Directa es imputar de forma correcta los costes necesarios para el desarrollo de la actividad. Para que la Agencia Tributaria admita un gasto como deducible, debe cumplir tres principios innegociables:
- Afectación directa: Debe estar vinculado de forma estricta a la actividad económica.
- Justificación documental: Se debe acreditar mediante factura completa con todos tus datos fiscales (NIF, nombre completo y domicilio). Un tique de caja simple no suele ser suficiente.
- Registro contable: Debe quedar asentado en el Libro Registro de Gastos e Inversiones.
Principales partidas deducción habituales:
- Suministros del hogar: Si trabajas desde casa y has notificado a Hacienda la afectación parcial de tu vivienda en el modelo 036/037, puedes deducir el 30 % del porcentaje de la vivienda afecto a la actividad sobre los costes de agua, luz, gas e internet.
- Cuotas de la Seguridad Social: La cuota mensual de autónomos (RETA) pagada a la Tesorería General de la Seguridad Social.
- Servicios profesionales e informáticos: Gastos de gestoría, licencias de software, hosting web y asesoramiento legal.
- Compras de bienes y materias primas: Materiales directamente relacionados con los servicios o productos que comercializas.
La Declaración de la Renta anual en estimación directa
Al llegar la campaña de la Renta (habitualmente entre los meses de abril y junio de cada ejercicio), ajustas cuentas con la Hacienda Pública. Todo el dinero ingresado trimestre a trimestre mediante el modelo 130 o mediante las retenciones aplicadas en tus facturas (15 % o 7 % reducido para nuevos autónomos) se resta del IRPF total que te corresponde pagar según los tramos progresivos de tu renta personal.
Si los adelantos efectuados superan la cuota resultante de tu rendimiento anual y situación familiar, la liquidación saldrá a devolver; de lo contrario, tendrás que abonar la diferencia.
Preguntas frecuentes
¿Puedo cambiar de estimación directa simplificada a estimación directa normal?
Sí. Puedes renunciar a la modalidad simplificada presentando el modelo 036 o 037 de declaración censal durante el mes de diciembre anterior al año en que deba surtir efecto, o bien de forma tácita al presentar el primer pago fraccionado del año bajo el régimen normal. La renuncia tiene una vigencia mínima de tres años.
¿Qué pasa si mi rendimiento neto en la estimación directa es negativo?
Si en un trimestre o año fiscal tus gastos justificados superan a tus ingresos, el resultado será negativo. En el modelo 130 no tendrás que ingresar nada (marcarás la casilla de autoliquidación negativa) y podrás compensar esas pérdidas en los trimestres siguientes o en la declaración de la Renta anual con otros rendimientos o ejercicios futuros.
¿Es obligatorio llevar contabilidad mercantil en estimación directa simplificada?
No. En estimación directa simplificada no es obligatorio llevar contabilidad formal según el Código de Comercio (Libro Diario o Balance). Solo estás obligado a mantener al día los Libros Registro de IRPF: Libro de Ventas e Ingresos, Libro de Compras y Gastos, y Libro de Bienes de Inversión.