
La entrada en vigor del marco normativo definitivo tras la aprobación de la Orden HAC/1028/2026 y el Real Decreto 238/2026 marca el calendario definitivo para la factura electrónica obligatoria entre empresas y profesionales en España. Con este paso se fija el inicio de la transición legal para todos los negocios B2B.
TL;DR: La factura electrónica es obligatoria en operaciones B2B en España a partir del 6 de octubre de 2027 para empresas con más de 8 millones de facturación, y del 6 de octubre de 2028 para el resto de PYMEs y autónomos.
¿A quién aplica y cuándo no aplica?
- A quién aplica: A todos los autónomos, PYMEs y grandes empresas con sede o establecimiento permanente en España que emitan facturas a otros empresarios o profesionales (operaciones B2B).
- Cuándo no aplica: Quedan excluidas las facturas emitidas a consumidores finales (B2C), las ventas intracomunitarias o exportaciones a clientes internacionales fuera de territorio español y el régimen B2G (facturación a Administraciones Públicas, que ya se rige de forma obligatoria por el portal FACe mediante formato Facturae).
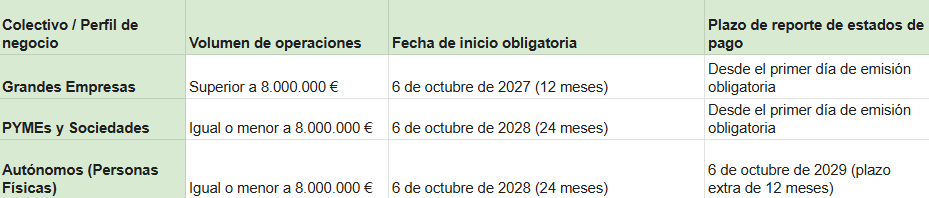
Calendario de implantación de la factura electrónica B2B
La Ley 18/2022 (Ley Crea y Crece) fijó que el cómputo de plazos comenzaría formalmente con la entrada en vigor de la Orden HAC/1028/2026 el 6 de octubre de 2026. La implantación se realiza de forma escalonada según el volumen anual de operaciones del ejercicio anterior.
Requisitos técnicos y formatos permitidos
A diferencia del envío simple de un PDF firmado adjunto por correo electrónico (el cual deja de considerarse factura electrónica válida de forma aislada), la norma exige el uso de ficheros en sintaxis estructurada leíbles por ordenador de forma automatizada.
Formatos admitidos por la normativa
Las plataformas de intercambio deberán soportar, de forma nativa, al menos uno de los siguientes estándares internacionales y nacionales:
- UN/CEFACT (XML de alcance global).
- UBL (Universal Business Language, formato estándar en la UE).
- EDIFACT (estándar habitual en grandes cadenas de suministro y distribución).
- Facturae (estándar español ampliamente extendido en el sector público).
Para garantizar que no haya costes adicionales derivados del software que utilice cada cliente o proveedor, la norma obliga a la interoperabilidad gratuita entre plataformas privadas de facturación. Además, la Agencia Tributaria pone a disposición una solución pública de facturación electrónica que actúa como repositorio general. Cuando utilices un software o plataforma privada, la herramienta enviará automáticamente una copia fiel en formato UBL a la solución pública.
Obligación de informar sobre los estados de la factura
El objetivo principal de la Ley Crea y Crece, más allá de la transformación digital, es atajar la morosidad comercial. Por ello, no solo se exige emitir y recibir los documentos electrónicos, sino reportar el estado del cobro o pago de los mismos.
El cliente receptor de la factura tiene un plazo máximo de 4 días hábiles desde la notificación para comunicar obligatoriamente los siguientes estados:
- Aceptación o rechazo comercial de la factura y su fecha.
- Pago efectivo completo de la factura y su fecha real.
Atención: Para los autónomos (personas físicas), la obligación de emitir y recibir arranca el 6 de octubre de 2028, pero se concede un margen técnico de adaptación adicional hasta el 6 de octubre de 2029 para tener que comunicar obligatoriamente el estado de los pagos a la plataforma pública.
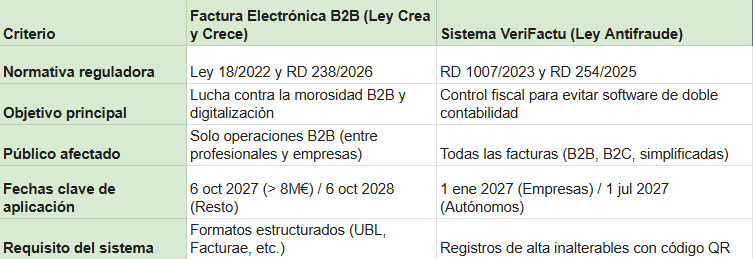
Factura electrónica vs. VeriFactu: diferencias clave
Existe confusión frecuente entre el sistema de facturación B2B derivado de la Ley Crea y Crece y el sistema VeriFactu impulsado por la Ley Antifraude. Son dos marcos legales distintos con finalidades e hitos diferentes:
Cómo prepararte si eres autónomo o PYME
Para cumplir la norma sin contratiempos ni sanciones (las multas por no ofrecer canales de facturación electrónica en los plazos previstos pueden alcanzar hasta 10.000 euros), revisa estos pasos prácticos:
- Revisa la validez de tu software actual: Asegúrate de que el proveedor de tu programa de facturación o contabilidad esté adaptando el desarrollo para enviar formatos estructurados (UBL/Facturae) y comunicar estados de pago.
- Depura los datos de tus clientes B2B: Necesitarás contar con NIF, razón social exacta y canales informáticos de recepción verificados.
- Planifica si vas a delegar en una gestoría online: Si dejas la gestión contable en manos de una asesoría, asegúrate de utilizar una plataforma integrada que gestione tanto la emisión estructurada B2B como la adaptación a VeriFactu en los plazos legales.
Preguntas frecuentes
¿Un PDF enviado por correo electrónico equivale a una factura electrónica obligatoria?
No. Un archivo PDF simple o escaneado no cumple los requisitos del Real Decreto 238/2026 si no va acompañado de un archivo de datos estructurado (como UBL, Facturae o EDIFACT) legible de forma automatizada por sistemas informáticos.
¿Debo emitir factura electrónica si vendo a particulares?
No. Las operaciones dirigidas a consumidores finales (B2C) están excluidas de la obligación de la Ley Crea y Crece. Únicamente debes expedirla de forma estructurada cuando el destinatario sea un empresario o profesional autónomo con sede o establecimiento en España.
¿Qué pasa si mi cliente utiliza un programa informático distinto al mío?
La ley establece el principio de interoperabilidad gratuita entre todas las plataformas privadas del mercado. Tu software podrá enviar la factura a la plataforma de tu cliente sin ningún coste extra, o bien conectarse mediante la solución pública oficial de la Agencia Tributaria.