
Elegir entre darse de alta como autónomo o constituir una Sociedad Limitada (SL) depende principalmente de tu volumen de beneficios netos anuales, la responsabilidad que estés dispuesto a asumir y el tipo de clientes con los que operes. Por regla general, si tu beneficio neto no supera los 40.000 € a 50.000 € anuales, la figura del autónomo es económicamente más eficiente por su menor coste administrativo y fiscal; por encima de ese umbral, la SL optimiza tu factura fiscal al tributar a un tipo fijo.
A quién aplica: Emprendedores, profesionales independientes y socios fundadores de negocios con residencia fiscal en España que vayan a iniciar una actividad económica o busquen optimizar su estructura actual.
Cuándo no aplica: Trabajadores por cuenta ajena sin actividad propia, o profesionales que ejerzan dentro de estructuras sujetas a normativas colegiadas específicas que exijan figuras societarias concretas (como ciertos despachos profesionales con requisitos especiales de colegiación).
Diferencias clave entre autónomo o sociedad limitada
A la hora de tomar una decisión entre persona física (autónomo) o persona jurídica (SL), hay cuatro variables estructurales que determinan el marco legal y financiero de tu proyecto:
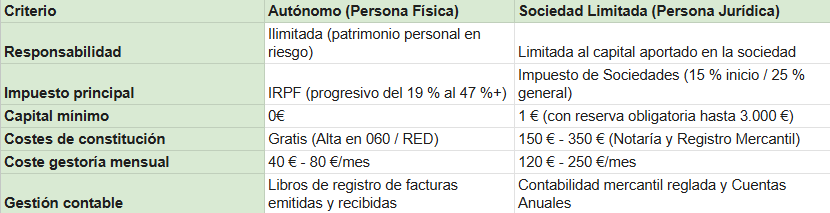
- Responsabilidad patrimonial: Como autónomo respondes con todo tu patrimonio presente y futuro (Art. 1911 del Código Civil). En la Sociedad Limitada, la responsabilidad queda acotada al capital aportado a la empresa.
- Fiscalidad: El autónomo tributa en el IRPF mediante tramos progresivos que van del 19 % al 47 % (pudiendo superar el 50 % en tramos autonómicos altos). La SL tributa en el Impuesto de Sociedades a un tipo general del 25 % (o tipo reducido del 15 % para entidades de nueva creación durante los dos primeros ejercicios con base imponible positiva).
- Capital inicial: El autónomo no requiere aportación mínima de capital. La SL se puede constituir con un capital social mínimo de 1 € según la Ley Crea y Crece (Ley 18/2022), aunque con el compromiso de destinar el 20 % del beneficio a reserva legal hasta alcanzar los 3.000 €.
- Carga administrativa: La contabilidad del autónomo se reduce a los libros registros de ingresos, gastos y bienes de inversión. La SL exige contabilidad mercantil reglada según el Plan General Contable y la presentación de Cuentas Anuales en el Registro Mercantil.
Umbral de rentabilidad: ¿Cuándo dar el salto de autónomo a SL?
No existe una cifra mágica única porque las deducciones personales e incentivos autonómicos varían, pero el cálculo matemático del IRPF marca un punto de inflexión claro.
Dado que el tramo del IRPF alcanza el 37 % a partir de los 35.200 € y el 45 % desde los 60.000 € de rendimiento neto, constituir una SL empieza a ser rentable a partir de los 40.000 € a 50.000 € de beneficio neto anual (ingresos menos gastos deducibles), siempre que no necesites retirar todo el dinero de la empresa para tu consumo personal.
Simulación fiscal comparativa
Supongamos un rendimiento neto de 60.000 € en un ejercicio fiscal:
- Opción Autónomo: Tributas en el IRPF por los 60.000 €. Tras aplicar mínimos personales y tramos progresivos, tu tipo medio resultante ronda el 30 % – 33 %, pagando aproximadamente entre 18.000 € y 20.000 € en impuestos directos, al margen de las cotizaciones a la Seguridad Social (mecanismo RETA por ingresos reales).
- Opción Sociedad Limitada: La SL tributa al 25 % en el Impuesto de Sociedades (o 15 % si es de nueva creación). De los 60.000 €, la sociedad paga 9.000 € de impuesto (al 15 %) o 15.000 € (al 25 %). Si el socio se asigna una nómina ajustada a sus necesidades personales y deja el resto del beneficio dentro de la mercantil para reinversión o reservas, la carga fiscal global se reduce significativamente.
Atención al socio trabajador: Si eres socio de una SL con el 50 % o más de las participaciones (o el 33 % si trabajas en la empresa, o el 50 % sumando familiares de primer grado), estás obligado a darte de alta en el RETA como autónomo societario.
Costes fijos y trámites de gestión
Analizar las dos opciones implica mirar más allá de la factura fiscal e integrar los costes operativos fijos de cada figura.
Costes de constitución e inicio de actividad
- Autónomo: El alta en el Censo de Empresarios (Modelo 036 o 037 de la Agencia Tributaria) y en la Seguridad Social (sistema RED) es totalmente gratuita y se puede tramitar online en un solo día mediante el documento DUE en un Punto de Atención al Emprendedor (PAE).
- Sociedad Limitada: Requiere solicitar el certificado negativo de denominación social en el Registro Mercantil Central, redactar estatutos, otorgar escritura pública ante notario e inscribir la empresa en el Registro Mercantil de tu provincia. A través del sistema CIRCE los aranceles notariales y registrales están reducidos (alrededor de 150 € – 250 € si usas estatutos tipo).
Cotización a la Seguridad Social
- Autónomo individual: Cotiza en el RETA según sus rendimientos netos reales. Dispone de la Tarifa Plana reducida durante el primer año (80 €/mes), prorrogable un segundo año si sus rendimientos no superan el Salario Mínimo Interprofesional (SMI).
- Autónomo societario: También cotiza en el RETA según sus rendimientos netos. La jurisprudencia del Tribunal Supremo permite que los autónomos societarios apliquen la Tarifa Plana de 80 €/mes durante el primer año en las mismas condiciones que la persona física.
Opciones de gestorías online en España
La carga burocrática de una SL es sustancialmente mayor que la de un autónomo individual. A la hora de delegar esta gestión, existen diversas gestorías online operativas en el mercado español. A continuación se recogen algunas opciones de referencia para comparar precios y coberturas:
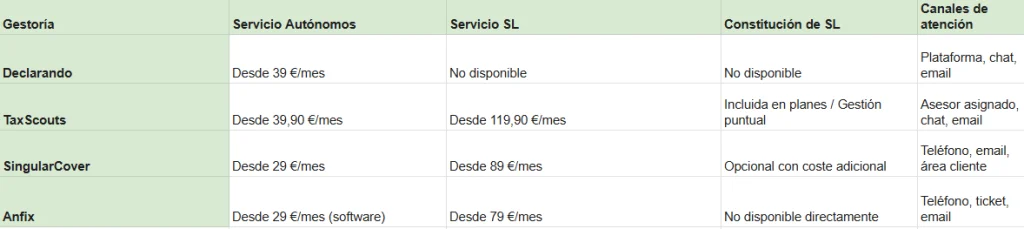
Nota: Las tarifas mostradas corresponden a los planes iniciales informados en las webs oficiales de las plataformas a fecha de redacción y no incluyen IVA. Los costes de aranceles notariales y registrales en la constitución de sociedades se abonan de forma independiente.
Preguntas frecuentes
¿Se puede pasar de autónomo a sociedad limitada sin perder la antigüedad?
Sí, es un proceso habitual denominado aportación de rama de actividad o transformación indirecta. Puedes traspasar los activos, contratos e infraestructura de tu actividad como persona física a una entidad jurídica recién constituida. Desde el punto de vista fiscal, este proceso puede acogerse al régimen especial del Capítulo VII del Título VII del LIS (régimen de neutralidad fiscal), siempre que exista un motivo económico válido y no la mera búsqueda de un diferimiento fiscal impositivo.
¿Qué cuota paga un autónomo societario en la Seguridad Social?
El autónomo societario cotiza dentro del RETA en función de sus rendimientos netos reales, al igual que el autónomo persona física, asignándose a un tramo dentro de las tablas de cotización aprobadas por el Gobierno. Existe una base mínima específica para el grupo societario que fija la cuota mínima en torno a los 310 € – 350 € mensuales cuando el rendimiento no alcance el umbral inferior. Además, los administradores y socios societarios de nueva incorporación pueden beneficiarse de la Tarifa Plana de 80 €/mes durante los primeros 12 meses.
¿Puedo facturar a mi propia Sociedad Limitada siendo el socio único?
Sí, pero la Agencia Tributaria somete las operaciones entre el socio y su sociedad al régimen de operaciones vinculadas (Art. 18 de la Ley del Impuesto sobre Sociedades). Esto significa que la factura emitida por el socio a la mercantil debe realizarse obligatoriamente a precio de mercado (el valor que cobrarías a un tercero independiente por ese mismo servicio). Si la actividad de la SL es profesional, la retribución del socio debe alcanzar al menos el 85 % del resultado previo de la entidad para cumplir las salvaguardas fiscales.